ສາທາລະນະລັດ ປະຊາທິປະໄຕ ປະຊາຊົນລາວ
ສັນຕິພາບ ເອກະລາດ ປະຊາທິປະໄຕ ເອກະພາບ ວັດທະນະຖາວອນ
ຄະນະກໍາມະການອໍານວຍຄວາມສະດວກ
ທາງດ້ານການຄ້າ ແລະ ການຂົນສົ່ງ ຂັ້ນສູນກາງ ເລກທີ…005 ./ຄອຄຂ.ສ
ນະຄອນຫຼວງວຽງຈັນ, ວັນທີ…08…ເມສາ 2026
ຄໍາເເນະນໍາ
ກ່ຽວກັບການປະເມີນຜົນກະທົບມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ
- ອີງຕາມ ດໍາລັດ ວ່າດ້ວຍການຈັດຕັ້ງ ແລະ ການເຄື່ອນໄຫວ ຂອງຄະນະກໍາມະການອໍານວຍຄວາມສະດວກທາງດ້ານການຄ້າ ແລະ ການຂົນສົ່ງ ສະບັບເລກທີ 145/ນຍ, ລົງວັນທີ 14 ມີນາ 2023.
- ອີງຕາມ ດໍາລັດ ວ່າດ້ວຍການຮັບຮອງ ແລະ ປະກາດໃຊ້ ແຜນດໍາເນີນງານອໍານວຍຄວາມສະດວກທາງດ້ານການຄ້າ ແລະ ການຂົນສົ່ງ ປີ 2025-2030 ສະບັບເລກທີ 291/ນຍ, ລົງວັນທີ 28 ພຶດສະພາ 2025.
- ອີງຕາມ ແຈ້ງການຂອງຫ້ອງວ່າການສໍານັກງານນາຍົກລັດຖະມົນຕີ ກ່ຽວກັບການສະເໜີພິຈາລະນາອອກແຈ້ງການຮັບຮອງ (ຮ່າງ) ຄໍາແນະນໍາ ກ່ຽວກັບການປະເມີນຜົນກະທົບມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ (NTMs) ສະບັບເລກທີ 396/ຫສນຍ, ລົງວັນທີ 30 ມີນາ 2026.
- ອີງຕາມ ໜັງສືລາຍງານຂອງກອງເລຂາຄະນະກໍາມະການອໍານວຍຄວາມສະດວກທາງດ້ານການຄ້າ ແລະ ການຂົນສົ່ງ ຂັ້ນສູນກາງ ສະບັບເລກທີ 003/ກຄອຄຂ.ສ, ລົງວັນທີ 04 ມີນາ 2026.
ຮອງນາຍົກລັດຖະມົນຕີ, ຫົວໜ້າຄະນະກໍາມະການອໍານວຍຄວາມສະດວກທາງດ້ານການຄ້າ ແລະ ການຂົນສົ່ງ
ຂັ້ນສູນກາງ ອອກຄໍາແນະນໍາ:
- ຈຸດປະສົງ
- ເພື່ອກໍານົດຫຼັກການ, ວິທີການ ແລະ ແບບພິມ ໃຫ້ເເກ່ການປະເມີນຜົນກະທົບຂອງມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີຂອງຂະແໜງການລັດທີ່ກ່ຽວຂ້ອງ ກ່ອນ ແລະ ຫຼັງ ການຮັບຮອງ ແລະ ປະກາດໃຊ້ ເພື່ອຮັບປະກັນປະສິດທິພາບ ແລະ ປະສິດທິຜົນຂອງລະບຽບການ ແລະ ມາດຕະການ.
- ເພື່ອປັບປຸງ ຫຼື ຍົກເລີກມາດຕະການທີ່ເປັນສິ່ງກີດຂວາງຕໍ່ການຄ້າ, ສ້າງຄວາມໂປ່ງໃສ ແລະ ແນໃສ່ອໍານວຍຄວາມສະດວກໃຫ້ແກ່ການຄ້າລະຫວ່າງປະເທດ.
- ເພື່ອປະຕິບັດພັນທະທີ່ມີຕໍ່ພາກພື້ນ ແລະ ສາກົນ ທີ່ ສປປ ລາວ ເປັນພາຄີ.
- ອະທິບາຍຄໍາສັບ
- ມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ (Non-Tariff Measures: NTMs): ໝາຍເຖິງ ຂໍ້ຮຽກຮ້ອງ ຫຼື ມາດຕະການທີ່ບໍ່ແມ່ນອັດຕາພາສີ ຊຶ່ງກໍານົດຢູ່ໃນລະບຽບການ (Regulation) ທີ່ສາມາດມີຜົນກະທົບທາງດ້ານເສດຖະກິດ ຕໍ່ການຄ້າລະຫວ່າງປະເທດ, ການປ່ຽນເເປງປະລິມານ ຫຼື/ເເລະ ລາຄາ ສິນຄ້າ.
- ມາດຕະການທີ່ເປັນສິ່ງກີດຂວາງທາງດ້ານການຄ້າ (Non-Tariff Barriers: NTBs): ໝາຍເຖິງ ມາດຕະການທີ່ເປັນສິ່ງກີດຂວາງ, ເພີ່ມຂັ້ນຂອດ ແລະ ຕົ້ນທຶນທີ່ບໍ່ຈໍາເປັນ ໃຫ້ແກ່ການຄ້າລະຫວ່າງປະເທດ ລວມທັງມາດຕະການທີ່ຈໍາກັດປະລິມານ (ໂກຕ້າ), ການຫ້າມນໍາເຂົ້າ ເພື່ອປົກປ້ອງອຸດສາຫະກໍາພາຍໃນ ແລະ ອື່ນໆ ຊຶ່ງບໍ່ສອດຄ່ອງກັບພັນທະສັນຍາທີ່ ສປປ ລາວ ມີຕໍ່ອົງການການຄ້າໂລກ ແລະ ອາຊຽນ.
- ການປະເມີນຜົນກະທົບມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ (NTMs Impact Assessment): ໝາຍເຖິງ ການວິເຄາະຜົນກະທົບ, ປະສິດທິພາບ ແລະ ປະສິດທິຜົນຂອງລະບຽບການ ແລະ ມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ເເມ່ນພາສີ ກ່ອນ ແລະ ຫຼັງການຮັບຮອງ ແລະ ປະກາດໃຊ້ ເພື່ອບໍ່ໃຫ້ກາຍເປັນມາດຕະການ NTBs ແລະ ສອດຄ່ອງກັບພັນທະສັນຍາທີ່ ສປປ ລາວ ມີຕໍ່ອົງການການຄ້າໂລກ ແລະ ອາຊຽນ.
- ຂອບເຂດການນໍາໃຊ້
ຄໍາເເນະນໍາສະບັບນີ້ ເເມ່ນໃຊ້ສໍາລັບການປະເມີນຜົນກະທົບບັນດາລະບຽບການ ເເລະ ມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ເເມ່ນພາສີ ຂອງກະຊວງ, ອົງການຈັດຕັ້ງລັດຢູ່ຂັ້ນສູນກາງ ແລະ ທ້ອງຖິ່ນ ກ່ອນ ແລະ ຫຼັງ ການຮັບຮອງ ແລະ ປະກາດໃຊ້ ເພື່ອຄວາມເປັນເອກະພາບກັນໃນຂອບເຂດທົ່ວປະເທດ ຕາມແບບພິມປະເມີນທີ່ກໍານົດໄວ້.
- ຫຼັກການປະເມີນ
ການປະເມີນຜົນກະທົບມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ໃຫ້ປະຕິບັດຕາມຫຼັກການດັ່ງນີ້:
- ສອດຄ່ອງກັບກົດໝາຍວ່າດ້ວຍການສ້າງນິຕິກໍາ ແລະ ນິຕິກໍາທີ່ກ່ຽວຂ້ອງ, ແຜນດໍາເນີນງານອໍານວຍຄວາມສະດວກທາງດ້ານການຄ້າ ແລະ ການຂົນສົ່ງ, ສົນທິສັນຍາທີ່ ສປປ ລາວ ເປັນພາຄີ ແລະ ສັນຍາສາກົນອື່ນ ທີ່ກ່ຽວຂ້ອງ.
- ຊຸກຍູ້, ຕິດຕາມ ແລະ ປະເມີນຜົນ ເປັນແຕ່ລະໄລຍະ ເພື່ອຫຼຸດຜ່ອນ ຫຼື ລົບລ້າງ ມາດຕະການທີ່ກີດຂວາງຕ່າງໆຕໍ່ການຄ້າ.
- ຜ່ານການທາບທາມຄໍາເຫັນ ແລະ ປຶກສາຫາລື ຢ່າງເປີດກວ້າງ ກັບພາກລັດ ແລະ ພາກເອກະຊົນທີ່ກ່ຽວຂ້ອງ.
- ຮັບປະກັນປະສິດທິພາບ ແລະ ປະສິດທິຜົນ, ມີຄວາມສົມເຫດສົມຜົນ, ບໍ່ຈໍາເເນກປະຕິບັດ, ໂປ່ງໃສ ແລະ ສາມາດກວດສອບໄດ້.
- ປະກອບສ່ວນແກ້ໄຂບັນຫາຫຍຸ້ງຍາກທາງເສດຖະກິດ-ການເງິນຂອງປະເທດ.
- ຮູບແບບການປະເມີນ
ການປະເມີນຜົນກະທົບມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ມີ 2 ຮູບແບບ ຄືດັ່ງນີ້:
- ການປະເມີນຮ່າງມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ກ່ອນການຮັບຮອງ ເເລະ ປະກາດໃຊ້: ໝາຍເຖິງ ການປະເມີນມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີທີ່ຖືກຮ່າງຂຶ້ນ ກ່ອນສະເໜີຮັບຮອງ ແລະ ປະກາດໃຊ້ ຊຶ່ງມີ 2 ກໍລະນີ ດັ່ງນີ້:
- ກໍລະນີປົກກະຕິ: ຕ້ອງດໍາເນີນການປະເມີນຜົນກະທົບມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ.
- ກໍລະນີເລັ່ງດ່ວນ ຫຼື ຊົ່ວຄາວ ເພື່ອສະກັດກັັ້ນການແຜ່ລະບາດຂອງສັດຕູພືດ, ພະຍາດ, ປົກປັກຮັກສາສິ່ງແວດ ລ້ອມ ແລະ ອື່ນໆ ເປັນອັນຮີບດ່ວນ ຊຶ່ງອາດດໍາເນີນການປະເມີນຜົນກະທົບມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ຖ້າມີຄວາມຈໍາເປັນ.
- ການປະເມີນມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ທີ່ຖືກຮັບຮອງ ແລະ ປະກາດໃຊ້: ໝາຍເຖິງການທົບທວນຄືນມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ທີ່ຖືກນໍາໃຊ້ ແລະ ຈັດຕັ້ງປະຕິບັດໄປໃນໄລຍະໜຶ່ງ ຫຼື ໄດ້ຮັບຂໍ້ສະເໜີຈາກພາກສ່ວນທີ່ກ່ຽວຂ້ອງວ່າ ເປັນສິ່ງກີດຂວາງທາງດ້ານການຄ້າ ຫຼື ບໍ່ສອດຄ່ອງກັບພັນທະສັນຍາທີ່ ສປປ ລາວ ເປັນພາຄີ ແມ່ນໃຫ້ກະຊວງ, ອົງການຈັດຕັ້ງລັດຢູ່ຂັ້ນສູນກາງ ແລະ ທ້ອງຖິ່ນ ທີ່ເປັນຜູ້ສ້າງລະບຽບການ ແລະ ມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ພິຈາລະນາປັບປຸງ ຫຼື ຍຸບເລີກ.
- ວິທີການ ແລະ ຂັ້ນຕອນການປະເມີນ
- ວິທີການປະເມີນ
- ກະຊວງ, ອົງການຈັດຕັ້ງລັດຢູ່ຂັ້ນສູນກາງ ຫຼື ທ້ອງຖິ່ນ ຕ້ອງໄດ້ປະເມີນຜົນກະທົບມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ທີ່ກໍານົດໃນລະບຽບການ ກ່ອນ ແລະ ຫຼັງ ການຮັບຮອງ ແລະ ປະກາດໃຊ້ ຕາມແບບພິມທີ່ກໍານົດໄວ້ ໂດຍປະສານສົມທົບກັບຫ້ອງການກອງເລຂາຄະນະກໍາມະການອໍານວຍຄວາມສະດວກທາງດ້ານການຄ້າ ແລະ ການຂົນສົ່ງ ຂັ້ນສູນກາງ ຫຼື ຂັ້ນແຂວງ (ກົມການຄ້າຕ່າງປະເທດ, ກະຊວງອຸດສາຫະກໍາ ແລະ ການຄ້າ ຫຼື ພະແນກອຸດສາຫະກໍາ ແລະ ການຄ້າ ແຂວງ, ນະຄອນຫຼວງວຽງຈັນ).
- ການປະເມີນຜົນກະທົບມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ກ່ອນ ແລະ ຫຼັງ ການຮັບຮອງ ແລະ ປະກາດໃຊ້ ຕ້ອງມີການທາບທາມຄໍາເຫັນ ແລະ ປຶກສາຫາລືຢ່າງເປີດກວ້າງກັບພາກລັດ ແລະ ພາກເອກະຊົນທີ່ກ່ຽວຂ້ອງ.
- ລະບຽບການ ແລະ ມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ກ່ອນ ແລະ ຫຼັງ ການຮັບຮອງ ແລະ ປະກາດໃຊ້ ຕ້ອງບັນຈຸລົງໃນເວັບໄຊທ໌ສູນຂໍ້ມູນຂ່າວສານທາງດ້ານການຄ້າຂອງ ສປປ ລາວ (Lao PDR Trade Portal: LTP), ເວັບໄຊທ໌ຈົດໝາຍເຫດລັດຖະການ ແລະ ແຈ້ງຕໍ່ກອງເລຂາຂອງອົງການການຄ້າໂລກ ແລະ ອາຊຽນ ເພື່ອມີຄໍາເຫັນ.
- ວິທີການປະເມີນ
- ຂັ້ນຕອນການປະເມີນ
ຂັ້ນຕອນການປະເມີນຜົນກະທົບມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ແມ່ນໃຫ້ປະຕິບັດດັ່ງນີ້:
- ຂັ້ນຕອນການປະເມີນຜົນກະທົບຮ່າງມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ກ່ອນການຮັບຮອງ ເເລະ ປະກາດໃຊ້ ມີດັ່ງນີ້:
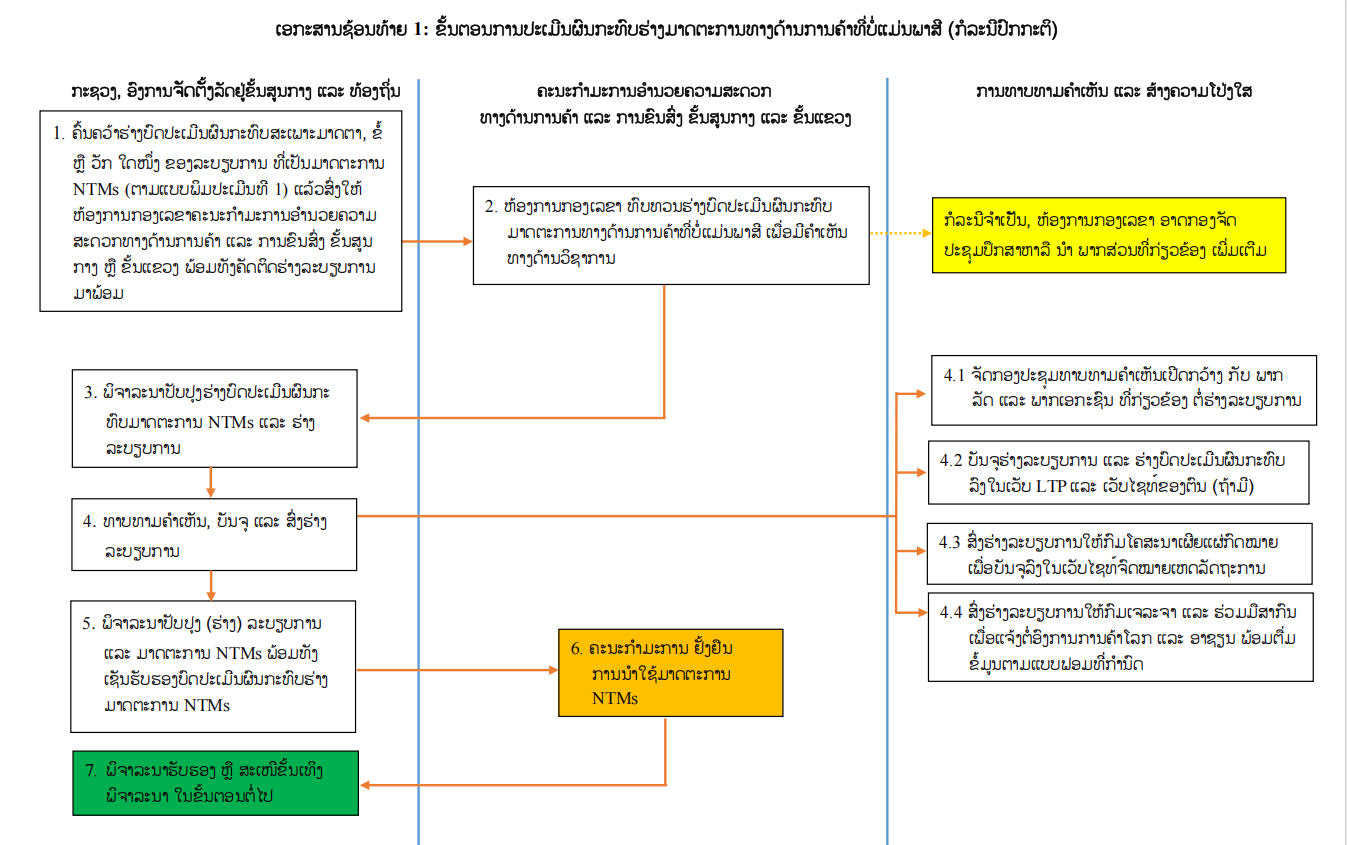
- ການປະເມີນຮ່າງມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີແບບປົກກະຕິ ມີ 7 ຂັ້ນຕອນ ດັ່ງນີ້:
- ກະຊວງ, ອົງການລັດຢູ່ຂັ້ນສູນກາງ ຫຼື ທ້ອງຖິ່ນ ຄົ້ນຄວ້າຮ່າງບົດປະເມີນຜົນກະທົບສະເພາະມາດຕາ, ຂໍ້ ຫຼື ວັກ ໃດໜຶ່ງ ຂອງລະບຽບການທີ່ເປັນມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ (ຕາມແບບພິມປະເມີນທີ 1) ແລ້ວສົ່ງໃຫ້ຫ້ອງການກອງເລຂາຄະນະກໍາມະການອໍານວຍຄວາມສະດວກທາງດ້ານການຄ້າ ແລະ ການຂົນສົ່ງ ຂັ້ນສູນກາງ ຫຼື ຂັ້ນແຂວງ ພ້ອມທັງຄັດຕິດຮ່າງລະບຽບການມາພ້ອມ.
- ຫ້ອງການກອງເລຂາ ທົບທວນຮ່າງບົດປະເມີນຜົນກະທົບມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ເພື່ອມີຄໍາເຫັນທາງດ້ານວິຊາການ. ກໍລະນີມີຄວາມຈໍາເປັນ, ຫ້ອງການກອງເລຂາ ອາດຈັດກອງປະຊຸມປຶກສາຫາລື ກັບ ພາກສ່ວນທີ່ກ່ຽວຂ້ອງ ເພີ່ມເຕີມ.
- ກະຊວງ, ອົງການຈັດຕັ້ງລັດຢູ່ຂັ້ນສູນກາງ ຫຼື ທ້ອງຖິ່ນ ທີ່ກ່ຽວຂ້ອງ ພິຈາລະນາປັບປຸງຮ່າງບົດປະເມີນຜົນກະທົບມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ແລະ ຮ່າງລະບຽບການຂອງຕົນ ຕາມຄໍາເຫັນຂອງຫ້ອງການກອງເລຂາ.
- ກະຊວງ, ອົງການຈັດຕັ້ງລັດຢູ່ຂັ້ນສູນກາງ ຫຼື ທ້ອງຖິ່ນ ທີ່ກ່ຽວຂ້ອງ ຈັດກອງປະຊຸມທາບທາມຄໍາເຫັນເປີດກວ້າງກັບພາກລັດ ແລະ ພາກເອກະຊົນທີ່ກ່ຽວຂ້ອງກ່ຽວກັບຮ່າງລະບຽບການ. ຄຽງຄູ່ກັນ, ແມ່ນໃຫ້ບັນຈຸຮ່າງລະບຽບການລົງໃນເວັບໄຊທ໌ສູນຂໍ້ມູນຂ່າວສານທາງດ້ານການຄ້າຂອງ ສປປ ລາວ (LTP) ແລະ ເວັບໄຊທ໌ຂອງຕົນ (ຖ້າມີ). ພ້ອມທັງສົ່ງຮ່າງລະບຽບການໃຫ້ກົມໂຄສະນາເຜີຍແຜ່ກົດໝາຍ, ກະຊວງຍຸຕິທໍາ ເພື່ອບັນຈຸລົງໃນເວັບໄຊທ໌ຈົດໝາຍເຫດລັດຖະການ ແລະ ກົມເຈລະຈາ ແລະ ຮ່ວມມືສາກົນ, ກະຊວງອຸດສາຫະກໍາ ແລະ ການຄ້າ ເພື່ອແຈ້ງຕໍ່ອົງການການຄ້າໂລກ ແລະ ອາຊຽນ (ພ້ອມຕື່ມຂໍ້ມູນຕາມແບບຟອມທີ່ກໍານົດ) ເພື່ອທາບທາມຄໍໍາເຫັນຈາກບັນດາປະເທດສະມາຊິກ.
- ກະຊວງ, ອົງການຈັດຕັ້ງລັດຢູ່ຂັ້ນສູນກາງ ຫຼື ທ້ອງຖິ່ນ ທີ່ກ່ຽວຂ້ອງ ພິຈາລະນາປັບປຸງຮ່າງລະບຽບການ ແລະ ມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ຕາມຄໍາເຫັນຂອງພາກສ່ວນທີ່ກ່ຽວຂ້ອງ ແລະ ເຊັນຮັບຮອງບົດປະເມີນຜົນກະທົບຮ່າງມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ.
- ກະຊວງ, ອົງການຈັດຕັ້ງລັດຢູ່ຂັ້ນສູນກາງ ຫຼື ທ້ອງຖິ່ນ ທີ່ກ່ຽວຂ້ອງ ສະເໜີຫາຄະນະກໍາມະການອໍານວຍ ຄວາມສະດວກທາງດ້ານການຄ້າ ແລະ ການຂົນສົ່ງ ຂັ້ນສູນກາງ ຫຼື ຂັ້ນແຂວງ ເພື່ອມີຄໍາເຫັນ ແລະ ຢັ້ງຢືນການນໍາໃຊ້ມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ໂດຍຄັດຕິດບົດປະເມີນຜົນກະທົບຮ່າງມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ທີ່ເຊັນຮັບຮອງ.
- ກະຊວງ, ອົງການຈັດຕັ້ງລັດຢູ່ຂັ້ນສູນກາງ ຫຼື ທ້ອງຖິ່ນ ທີ່ກ່ຽວຂ້ອງ ພິຈາລະນາຮັບຮອງ ຫຼື ສະເໜີຂັ້ນເທິງພິຈາລະນາ ໃນຂັ້ນຕອນຕໍ່ໄປ.
(ແຜນວາດຂັ້ນຕອນການປະເມີນຜົນກະທົບຮ່າງມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ກໍລະນີ ປົກກະຕິ ຢູ່ເອກະສານຊ້ອນທ້າຍ 1)
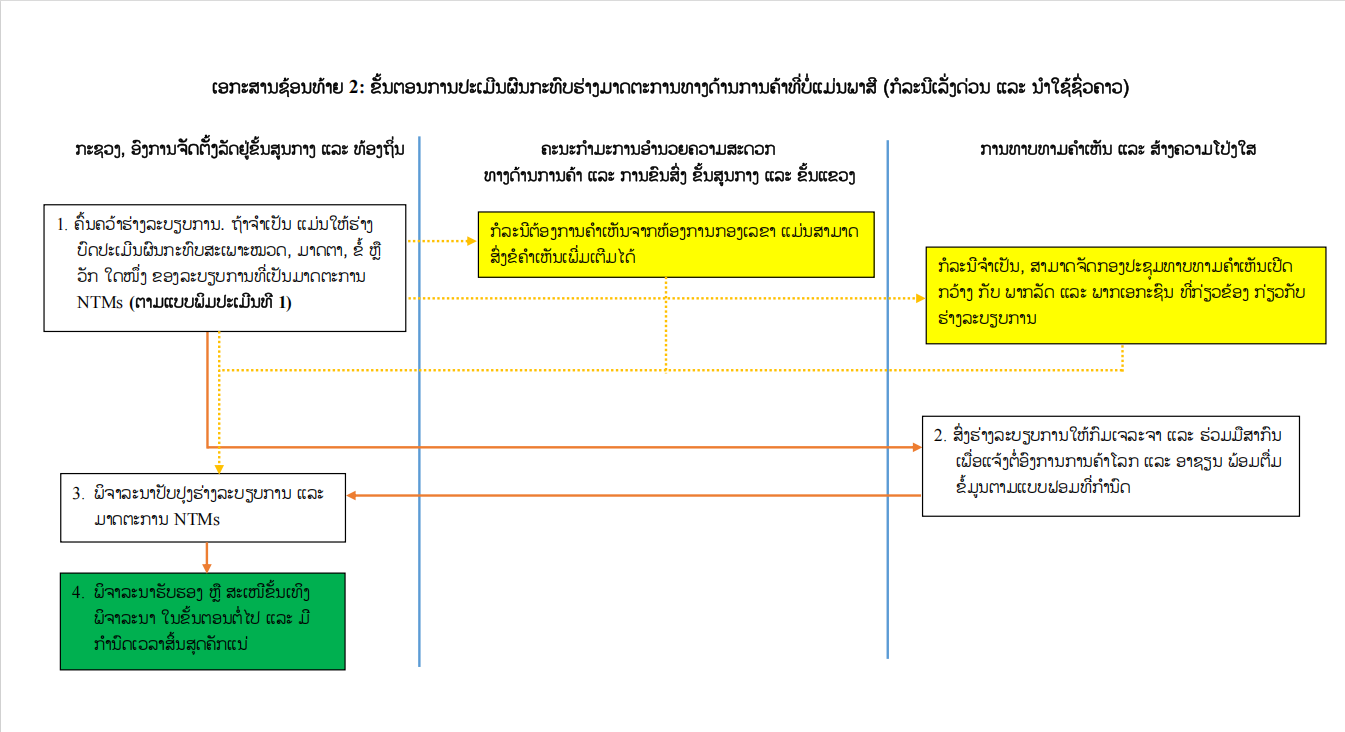
- ການປະເມີນຮ່າງມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີແບບເລັ່ງດ່ວນ ຫຼື ຊົ່ວຄາວມີ 4 ຂັ້ນຕອນດັ່ງນີ້:
- ກະຊວງ, ອົງການຈັດຕັ້ງລັດຢູ່ຂັ້ນສູນກາງ ຫຼື ທ້ອງຖິ່ນທີ່ກ່ຽວຂ້ອງ ຄົ້ນຄວ້າຮ່າງລະບຽບການ. ຖ້າມີຄວາມຈໍາເປັນ ແມ່ນໃຫ້ຄົ້ນຄວ້າຮ່າງບົດປະເມີນຜົນກະທົບສະເພາະໝວດ, ມາດຕາ, ຂໍ້ ຫຼື ວັກໃດໜຶ່ງ ຂອງລະບຽບການທີ່ເປັນມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ (ຕາມແບບພິມປະເມີນທີ 1). ກໍລະນີຕ້ອງການຄໍາເຫັນ ຈາກຫ້ອງການກອງເລຂາຄະນະກໍາມະການອໍານວຍຄວາມສະດວກທາງດ້ານການຄ້າ ແລະ ການຂົນສົ່ງ ຫຼື ຈັດກອງປະຊຸມທາບທາມຄໍາເຫັນເປີດກວ້າງ ກັບພາກລັດ ແລະ ພາກ ເອກະຊົນ ທີ່ກ່ຽວຂ້ອງ ກ່ຽວກັບຮ່າງລະບຽບການ ແມ່ນສາມາດດໍາເນີນການໄດ້.
- ກະຊວງ, ອົງການຈັດຕັ້ງລັດຢູ່ຂັ້ນສູນກາງ ຫຼື ທ້ອງຖິ່ນທີ່ກ່ຽວຂ້ອງ ສົ່ງຮ່າງລະບຽບການໃຫ້ກົມ ເຈລະຈາ ແລະ ຮ່ວມມືສາກົນ, ກະຊວງອຸດສາຫະກໍາ ແລະ ການຄ້າ ເພື່ອແຈ້ງຕໍ່ອົງການການຄ້າໂລກ ແລະ ອາຊຽນ (ພ້ອມຕື່ມຂໍ້ມູນຕາມແບບຟອມທີ່ກໍານົດ) ເພື່ອທາບທາມຄໍໍາເຫັນຈາກບັນດາປະເທດສະມາຊິກ.
- ກະຊວງ, ອົງການຈັດຕັ້ງລັດຢູ່ຂັ້ນສູນກາງ ຫຼື ທ້ອງຖິ່ນທີ່ກ່ຽວຂ້ອງ ພິຈາລະນາປັບປຸງຮ່າງລະບຽບການ ແລະ ມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ.
- ກະຊວງ, ອົງການຈັດຕັ້ງລັດຢູ່ຂັ້ນສູນກາງ ຫຼື ທ້ອງຖິ່ນ ພິຈາລະນາຮັບຮອງ ຫຼື ສະເໜີຂັ້ນເທິງ ຮັບຮອງ ແລະ ປະກາດໃຊ້ ໂດຍມີກໍານົດເວລາສິ້ນສຸດການຈັດຕັ້ງປະຕິບັດມາດຕະການຄັກແນ່.
(ແຜນວາດຂັ້ນຕອນການປະເມີນຜົນກະທົບຮ່າງມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ກໍລະນີເລັ່ງດ່ວນ ຫຼື ຊົ່ວຄາວ ຢູ່ເອກະສານຊ້ອນທ້າຍ 2)
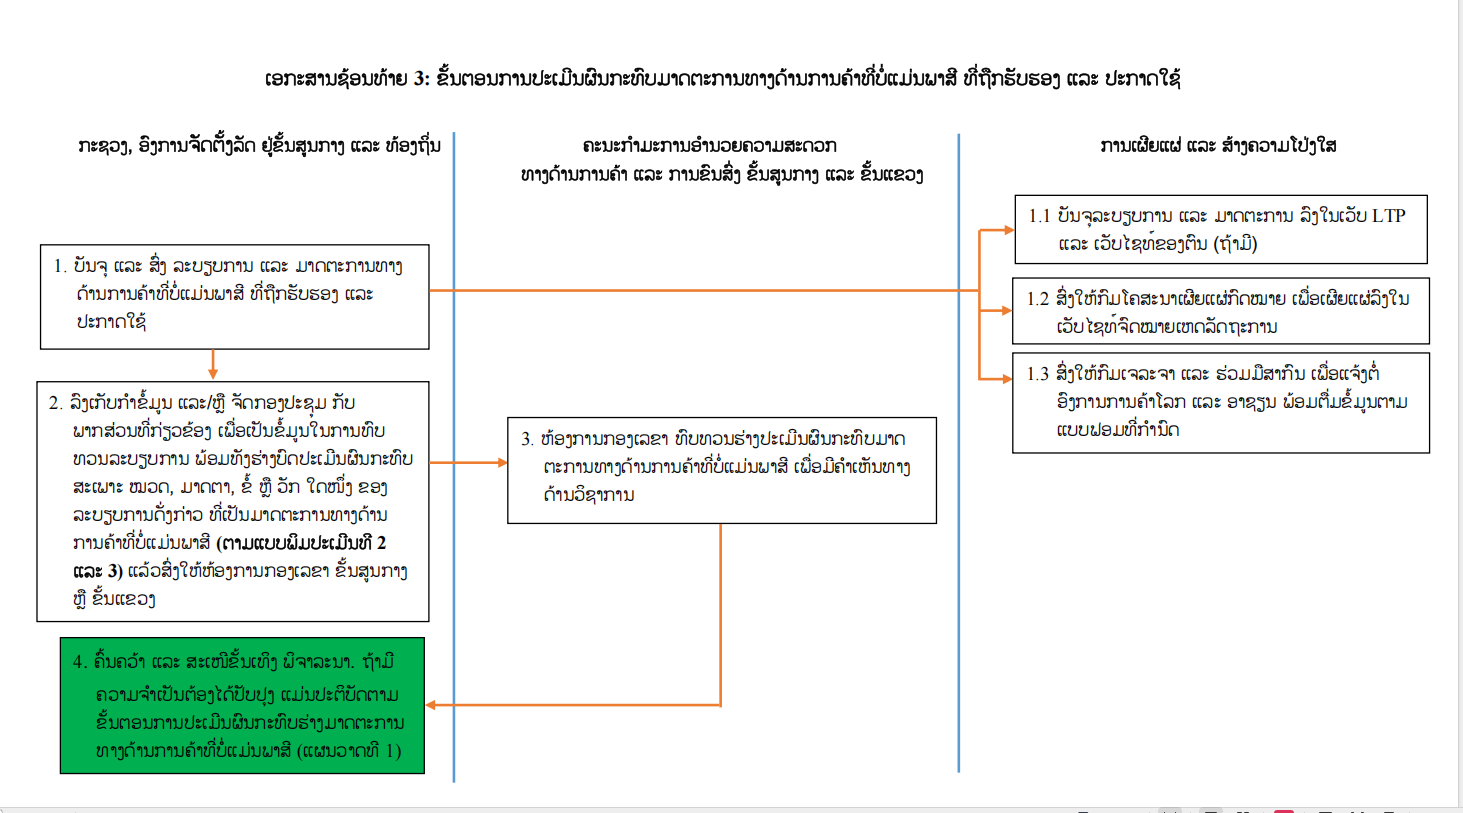
- ການປະເມີນຜົນກະທົບມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ທີ່ຖືກຮັບຮອງ ແລະ ປະກາດໃຊ້ ມີ 4 ຂັ້ນຕອນ ດັ່ງນີ້:
- ກະຊວງ, ອົງການຈັດຕັ້ງລັດຢູ່ຂັ້ນສູນກາງ ຫຼື ທ້ອງຖິ່ນ ທີ່ກ່ຽວຂ້ອງ ບັນຈຸລະບຽບການ ແລະ ມາດຕະ ການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ທີ່ຖືກຮັບຮອງ ແລະ ປະກາດໃຊ້ ເພື່ອເຜີຍແຜ່ລົງໃນເວັບໄຊທ໌ສູນຂໍ້ມູນຂ່າວສານທາງດ້ານການຄ້າຂອງ ສປປ ລາວ (LTP) ແລະ ເວັບໄຊທ໌ຂອງຕົນ (ຖ້າມີ), ພ້ອມທັງສົ່ງໃຫ້ກົມໂຄສະນາເຜີຍແຜ່ກົດໝາຍ, ກະຊວງຍຸຕິທໍາ ເພື່ອເຜີຍແຜ່ລົງໃນເວັບໄຊທ໌ຈົດໝາຍເຫດລັດຖະການ. ນອກຈາກນີ້, ຍັງຕ້ອງສົ່ງລະບຽບການ ແລະ ມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ທີ່ວາງອອກ ໃຫ້ກົມເຈລະຈາ ແລະ ຮ່ວມມືສາກົນ, ກະຊວງອຸດສາຫະກໍາ ແລະ ການຄ້າ (ພ້ອມຕື່ມຂໍ້ມູນຕາມແບບ ຟອມທີ່ກໍານົດ) ເພື່ອແຈ້ງຕໍ່ອົງການການຄ້າໂລກ ແລະ ອາຊຽນ ຊາບ.
- ຜ່ານການຈັດຕັ້ງປະຕິບັດໄປໃນໄລຍະໜຶ່ງ ຫຼື ໄດ້ຮັບຂໍ້ສະເໜີຈາກພາກສ່ວນທີ່ກ່ຽວຂ້ອງວ່າ ລະບຽບການ ແລະ ມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີທີ່ວາງອອກ ຫາກເປັນສິ່ງກີດຂວາງທາງດ້ານການຄ້າ ຫຼື ບໍ່ສອດຄ່ອງກັບພັນທະສັນຍາທີ່ ສປປ ລາວ ເປັນພາຄີ. ກະຊວງ, ອົງການຈັດຕັ້ງລັດຢູ່ຂັ້ນສູນກາງ ຫຼື ທ້ອງຖິ່ນ ທີ່ກ່ຽວຂ້ອງ ຕ້ອງລົງເກັບກໍາຂໍ້ມູນ ແລະ/ຫຼື ຈັດກອງປະຊຸມກັບພາກສ່ວນທີ່ກ່ຽວຂ້ອງ ເພື່ອເປັນຂໍ້ມູນໃນການທົບທວນລະບຽບການ ພ້ອມທັງຮ່າງບົດປະເມີນຜົນກະທົບສະເພາະໝວດ, ມາດຕາ, ຂໍ້ ຫຼື ວັກ ໃດໜຶ່ງ ຂອງລະບຽບການທີ່ເປັນມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ (ຕາມແບບພິມປະເມີນທີ 2 ແລະ 3) ແລ້ວສົ່ງໃຫ້ຫ້ອງການກອງເລຂາຄະນະກໍາມະການອໍານວຍຄວາມສະດວກທາງດ້ານການຄ້າ ແລະ ການຂົນສົ່ງ ຂັ້ນສູນກາງ ຫຼື ຂັ້ນແຂວງ.
- ຫ້ອງການກອງເລຂາ ທົບທວນຮ່າງບົດປະເມີນຜົນກະທົບມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ເພື່ອມີຄໍາເຫັນທາງດ້ານວິຊາການ.
- ກະຊວງ, ອົງການຈັດຕັ້ງລັດຢູ່ຂັ້ນສູນກາງ ຫຼື ທ້ອງຖິ່ນ ຄົ້ນຄວ້າ ແລະ ສະເໜີຂັ້ນເທິງພິຈາລະນາ. ຖ້າຫາກມີຄວາມຈໍາເປັນ ຕ້ອງໄດ້ປັບປຸງລະບຽບການ ແລະ ມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ໃຫ້ປະຕິ ບັດຕາມຂັ້ນຕອນການປະເມີນຜົນກະທົບຮ່າງມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ທີ່ລະບຸໄວ້ໃນຂໍ້ 6.2.1 ຂອງຄໍາແນະນໍາສະບັບນີ້.
(ແຜນວາດຂັ້ນຕອນການປະເມີນຜົນກະທົບມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ທີ່ຖືກຮັບຮອງ ແລະ ປະກາດໃຊ້ຢູ່ເອກະສານຊ້ອນທ້າຍ 3)
- ການຈັດຕັ້ງປະຕິບັດ
- ບັນດາກະຊວງ, ອົງການຈັດຕັ້ງລັດຢູ່ຂັ້ນສູນກາງ ແລະ ຂັ້ນແຂວງ ທີ່ສ້າງລະບຽບການທີ່ເປັນມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ເປັນເຈົ້າການຈັດຕັ້ງປະຕິບັດວຽກງານການປະເມີນຜົນກະທົບມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ກ່ອນ ແລະ ຫຼັງ ການຮັບຮອງ ແລະ ປະກາດໃຊ້ ຢ່າງເຂັ້ມງວດ ແລະ ເປັນເອກະພາບກັນໃນຂອບເຂດທົ່ວປະເທດ ຕາມແບບພິມທີ່ກໍານົດໄວ້.
- ກອງເລຂາຄະນະກໍາມະການອໍານວຍຄວາມສະດວກທາງດ້ານການຄ້າ ແລະ ການຂົນສົ່ງ ຂັ້ນສູນກາງ ແລະ ຂັ້ນແຂວງ ເປັນເຈົ້າການຊຸກຍູ້, ຕິດຕາມ, ກວດກາ ແລະ ປະເມີນຜົນ ການຈັດຕັ້ງປະຕິບັດຄໍາແນະນໍາສະບັບນີ້ ພ້ອມທັງການເຜີຍແຜ່, ສ້າງຄວາມຮູ້ ແລະ ຝຶກອົບຮົມ ໃຫ້ແກ່ພາກສ່ວນທີ່ກ່ຽວຂ້ອງ ເພື່ອເຮັດໃຫ້ການຈັດ ຕັ້ງປະຕິບັດ ມີປະສິດທິພາບ ແລະ ປະສິດທິຜົນສູງ.
- ງົບປະມານຮັບໃຊ້ໃນການປະເມີນຜົນກະທົບມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ແມ່ນນໍາໃຊ້ງົບ ປະມານປະຈໍາປີຂອງກະຊວງ, ອົງການຈັດຕັ້ງລັດຢູ່ຂັ້ນສູນກາງ ແລະ ຂັ້ນແຂວງ, ຄູ່ຮ່ວມພັດທະນາ ແລະ ການປະກອບສ່ວນຂອງພາກເອກະຊົນ.
- ກອງເລຂາຄະນະກໍາມະການອໍານວຍຄວາມສະດວກທາງດ້ານການຄ້າ ແລະ ການຂົນສົ່ງ ຂັ້ນສູນກາງ ແລະ ຂັ້ນແຂວງ ຄົ້ນຄວ້າປັບປຸງແບບພິມປະເມີນ, ສະຫຼຸບສັງລວມ ເເລະ ລາຍງານຂໍ້ສະດວກ, ຫຍຸ້ງຍາກ ເເລະ ສິ່ງທ້າທາຍຕ່າງໆ ໃນການຈັດຕັ້ງປະຕິບັດ ເປັນແຕ່ລະໄລຍະ ເພື່ອລາຍງານຕໍ່ຫົວໜ້າຄະນະກໍາມະການອໍານວຍຄວາມສະດວກທາງດ້ານການຄ້າ ແລະ ການຂົນສົ່ງ ພິຈາລະນາ ແລະ ໃຫ້ທິດຊີ້ນໍາ.
- ຜົນສັກສິດ
ຄໍາແນະນໍາສະບັບນີ້ ມີຜົນສັກສິດພາຍຫຼັງ 45 ວັນລັດຖະການ ນັບແຕ່ມື້ລົງລາຍເຊັນ ເປັນຕົ້ນໄປ.
ຮອງນາຍົກລັດຖະມົນຕີ
ຫົວໜ້າຄະນະກຳມະການອຳນວຍຄວາມສະດວກ
ທາງດ້ານການຄ້າ ແລະ ການຂົນສົ່ງ ຂັ້ນສູນກາງ
ສະເຫຼີມໄຊ ກົມມະສິດ
ເອກະສານຊ້ອນທ້າຍ 4: ແບບພິມການປະເມີນຮ່າງມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ
(ແບບພິມປະເມີນທີ 1)
- ສໍາລັບພາກລັດ
- ຂໍ້ມູນທົ່ວໄປ
- ຂໍ້ມູນຕິດຕໍ່
|
- ຂໍ້ມູນຂອງລະບຽບການ
|
- ຂໍ້ມູນສະເພາະມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ (NTMs)
- ການລະບຸ ແລະ ຈັດປະເພດມາດຕະການ (ຖ້າລະບຽບການຂອງທ່ານ ບໍ່ມີບັນດາມາດຕະການ NTMs ຕາມລາຍການລຸ່ມນີ້ ແລະ ບໍ່ນອນໃນຄູ່ມືຈັດປະເພດມາດຕະການ NTMs ຂອງອົງການ UNCTAD ເເມ່ນບໍ່ຕ້ອງເຮັດການປະເມີນຜົນກະທົບ)
☐ ຫ້າມ, ໂຈະຊົ່ວຄາວ ການນໍາເຂົ້າ-ສົ່ງອອກ ສິນຄ້າ ☐ ຈໍາກັດປະລິມານ ຫຼື ໂກຕ້າ ການນໍາເຂົ້າ-ສົ່ງອອກ ສິນຄ້າ ☐ ຕ້ອງຂໍໃບຢັ້ງການຂຶ້ນທະບຽນ ຫຼື ອອກໃບອະນຸຍາດ ເພື່ອດໍາເນີນທຸລະກິດນໍາເຂົ້າ-ສົ່ງອອກ ສິນຄ້າ ☐ ຕ້ອງຂໍໃບອະນຸຍາດ, ຢັ້ງຢືນ ການນໍາເຂົ້າ-ສົ່ງອອກ ສິນຄ້າ ☐ ຕ້ອງຕິດສະຫຼາກໃສ່ສິນຄ້າ, ພາຊະນະບັນຈຸສິນຄ້າ ແລະ ອື່ນໆ ☐ ຕ້ອງຫຸ້ມຫໍ່ ຫຼື ຕິດເຄື່ອງໝາຍໃສ່ສິນຄ້າ, ພາຊະນະບັນຈຸສິນຄ້າ ແລະ ອື່ນໆ ☐ ຕ້ອງເກັບອາກອນ, ຄ່າທໍານຽມ, ຄ່າບໍລິການ ແລະ ພັນທະຕ່າງໆ ທີ່ຕິດພັນກັບການນໍາເຂົ້າ-ສົ່ງອອກ ສິນຄ້າ ☐ ຕ້ອງມີໃບຢັ້ງຢືນຄຸນນະພາບ, ມາດຕະຖານ ຫຼື ແຫຼ່ງກໍາເນີດ ຈາກອົງການທີ່ກ່ຽວຂ້ອງຂອງປະເທດທີ່ສົ່ງອອກຕົ້ນທາງ ☐ ຕ້ອງມີໃບຢັ້ງຢືນຄຸນນະພາບ, ມາດຕະຖານ ຫຼື ແຫຼ່ງກໍາເນີດ ຈາກອົງການທີ່ກ່ຽວຂ້ອງຂອງ ສປປ ລາວ (ທັງນໍາເຂົ້າ ແລະ ສົ່ງອອກ) ☐ ຕ້ອງຈົດທະບຽນສິນຄ້ານໍາເຂົ້າ-ສົ່ງອອກ ☐ ຕ້ອງໄດ້ຮັບການທົດສອບສິນຄ້າທີ່ນໍາເຂົ້າ-ສົ່ງອອກ ☐ ຕ້ອງໄດ້ຮັບການກວດກາ ໂດຍເຈົ້າໜ້າທີ່ທີ່ກ່ຽວຂ້ອງປະຈໍາດ່ານ ☐ ຕ້ອງໄດ້ຮັບການກັກກັນຢູ່ສະຖານທີ່ໄດ້ກໍານົດໄວ້ ☐ ຕ້ອງເກັບຮັກສາ ແລະ ຂົນສົ່ງ ສິນຄ້າ ຕາມທີ່ໄດ້ກໍານົດໄວ້ ☐ ຕ້ອງນໍາເຂົ້າ-ສົ່ງອອກ ຜ່ານດ່ານທີ່ກໍານົດໄວ້ ☐ ຕ້ອງໄດ້ຮັບການຄວບຄຸມລາຄາສິນຄ້າ ☐ ຕ້ອງໄດ້ຮັບການຄຸ້ມຄອງການຊໍາລະສິນຄ້ານໍາເຂົ້າ-ສົ່ງອອກ ☐ ອື່ນໆ:.................................................................................................................................................... |
|
- ການວິເຄາະຄວາມສົມເຫດສົມຜົນຂອງມາດຕະການ
............................................................................................................................................................
............................................................................................................................................................
............................................................................................................................................................
............................................................................................................................................................
............................................................................................................................................................ |
- ການວິເຄາະຂັ້ນຕອນ, ເວລາ ແລະ ຄ່າໃຊ້ຈ່າຍ
............................................................................................................................................................
............................................................................................................................................................
............................................................................................................................................................
|
- ຄວາມໂປ່ງໃສ
............................................................................................................................................................
............................................................................................................................................................
............................................................................................................................................................ |
- ການຈັດຕັ້ງປະຕິບັດ
............................................................................................................................................................
............................................................................................................................................................ |
- ພາກສະຫຼບ
ກະລຸນາໃຫ້ລາຍລະອຽດ:....................................................................................................................
|
ທີ່......................, ວັນທີ ເດືອນ ປີ.................
ຫົວໜ້າກົມ/ຫົວໜ້າພະເເນກ (ຂັ້ນເເຂວງ) ຢັ້ງຢືນໂດຍ...... ຜູ້ສັງລວມ......
ເອກະສານຊ້ອນທ້າຍ 5: ແບບພິມການປະເມີນມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີທີ່ຖືກຮັບຮອງ ແລະ ປະກາດໃຊ້
(ແບບພິມປະເມີນທີ 2)
- ສໍາລັບພາກລັດ
- ຂໍ້ມູນທົ່ວໄປ
- ຂໍ້ມູນຕິດຕໍ່
|
- ຂໍ້ມູນຂອງລະບຽບການ
|
- ຂໍ້ມູນສະເພາະມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ (NTMs)
- ການລະບຸ ແລະ ຈັດປະເພດມາດຕະການ (ຖ້າລະບຽບການຂອງທ່ານ ບໍ່ມີບັນດາມາດຕະການ NTMs ຕາມລາຍການລຸ່ມນີ້ ແລະ ບໍ່ນອນໃນຄູ່ມືຈັດປະເພດມາດຕະການ NTMs ຂອງອົງການ UNCTAD ເເມ່ນບໍ່ຕ້ອງເຮັດການປະເມີນຜົນກະທົບ)
☐ ຫ້າມ, ໂຈະຊົ່ວຄາວ ການນໍາເຂົ້າ-ສົ່ງອອກ ສິນຄ້າ ☐ ຈໍາກັດປະລິມານ ຫຼື ໂກຕ້າ ການນໍາເຂົ້າ-ສົ່ງອອກ ສິນຄ້າ ☐ ຕ້ອງຂໍໃບຢັ້ງການຂຶ້ນທະບຽນ ຫຼື ອອກໃບອະນຸຍາດ ເພື່ອດໍາເນີນທຸລະກິດນໍາເຂົ້າ-ສົ່ງອອກ ສິນຄ້າ ☐ ຕ້ອງຂໍໃບອະນຸຍາດ, ຢັ້ງຢືນ ການນໍາເຂົ້າ-ສົ່ງອອກ ສິນຄ້າ ☐ ຕ້ອງຕິດສະຫຼາກໃສ່ສິນຄ້າ, ພາຊະນະບັນຈຸສິນຄ້າ ແລະ ອື່ນໆ ☐ ຕ້ອງຫຸ້ມຫໍ່ ຫຼື ຕິດເຄື່ອງໝາຍໃສ່ສິນຄ້າ, ພາຊະນະບັນຈຸສິນຄ້າ ແລະ ອື່ນໆ ☐ ຕ້ອງເກັບອາກອນ, ຄ່າທໍານຽມ, ຄ່າບໍລິການ ແລະ ພັນທະຕ່າງໆ ທີ່ຕິດພັນກັບການນໍາເຂົ້າ-ສົ່ງອອກ ສິນຄ້າ ☐ ຕ້ອງມີໃບຢັ້ງຢືນຄຸນນະພາບ, ມາດຕະຖານ ຫຼື ແຫຼ່ງກໍາເນີດ ຈາກອົງການທີ່ກ່ຽວຂ້ອງຂອງປະເທດທີ່ສົ່ງອອກຕົ້ນທາງ ☐ ຕ້ອງມີໃບຢັ້ງຢືນຄຸນນະພາບ, ມາດຕະຖານ ຫຼື ແຫຼ່ງກໍາເນີດ ຈາກອົງການທີ່ກ່ຽວຂ້ອງຂອງ ສປປ ລາວ (ທັງນໍາເຂົ້າ ແລະ ສົ່ງອອກ) ☐ ຕ້ອງຈົດທະບຽນສິນຄ້ານໍາເຂົ້າ-ສົ່ງອອກ ☐ ຕ້ອງໄດ້ຮັບການທົດສອບສິນຄ້າທີ່ນໍາເຂົ້າ-ສົ່ງອອກ ☐ ຕ້ອງໄດ້ຮັບການກວດກາ ໂດຍເຈົ້າໜ້າທີ່ທີ່ກ່ຽວຂ້ອງປະຈໍາດ່ານ ☐ ຕ້ອງໄດ້ຮັບການກັກກັນຢູ່ສະຖານທີ່ໄດ້ກໍານົດໄວ້ ☐ ຕ້ອງເກັບຮັກສາ ແລະ ຂົນສົ່ງ ສິນຄ້າ ຕາມທີ່ໄດ້ກໍານົດໄວ້ ☐ ຕ້ອງນໍາເຂົ້າ-ສົ່ງອອກ ຜ່ານດ່ານທີ່ກໍານົດໄວ້ ☐ ຕ້ອງໄດ້ຮັບການຄວບຄຸມລາຄາສິນຄ້າ ☐ ຕ້ອງໄດ້ຮັບການຄຸ້ມຄອງການຊໍາລະສິນຄ້ານໍາເຂົ້າ-ສົ່ງອອກ ☐ ອື່ນໆ:.................................................................................................................................................... |
|
- ການວິເຄາະຄວາມສົມເຫດສົມຜົນຂອງມາດຕະການ
............................................................................................................................................................
............................................................................................................................................................
............................................................................................................................................................
............................................................................................................................................................
............................................................................................................................................................
............................................................................................................................................................ |
- ການວິເຄາະຂັ້ນຕອນ, ເວລາ ແລະ ຄ່າໃຊ້ຈ່າຍ
............................................................................................................................................................
............................................................................................................................................................
☐ ລະບຽບການ ແລະ/ຫຼື ມາດຕະການບໍ່ໍຊັດເຈນ ☐ ຂາດການເຜີຍແຜ່ ☐ ຂາດອຸປະກອນຮັບໃຊ້ ☐ ຄວາມເຂົ້າໃຈຂອງເຈົ້າໜ້າທີ່ ☐ ຄວາມເຂົ້າໃຈຂອງຜູ້ປະກອບການ ☐ ມີຫຼາຍຂະແໜງການລັດທີ່ຮັບຜິດຊອບ ☐ ມີຫຼາຍຂັ້ນຕອນ ☐ ມີຫຼາຍເອກະສານປະກອບ ☐ ອື່ນໆ:.................................................................................................................................................
|
- ການວິເຄາະທາງດ້ານເສດຖະກິດ ແລະ ຄວາມສ່ຽງ
☐ ສູງຫຼາຍ ☐ ສູງ ☐ ປານກາງ ☒ ຕໍ່າ ☐ ຕໍ່າຫຼາຍ
☐ ສູງຫຼາຍ ☒ ສູງ ☐ ປານກາງ ☐ ຕໍ່າ ☐ ຕໍ່າຫຼາຍ
☒ ສູງຫຼາຍ ☐ ສູງ ☐ ປານກາງ ☐ ຕໍ່າ ☐ ຕໍ່າຫຼາຍ
|
ຕາຕະລາງການຈັດລະດັບຄວາມສ່ຽງ
|
|
ຄວາມຮຸນແຮງຂອງຜົນກະທົບ |
|
ການຈັດລະດັບຄວາມສ່ຽງສໍາລັບ NTMs |
||||
|
ຄວາມເປັນໄປໄດ້ຂອງເຫດການ |
ຕໍ່າຫຼາຍ 1 |
ຕໍ່າ 2 |
ປານກາງ 3 |
ສູງ 4 |
ສູງຫຼາຍ 5 |
|
|
|
ຕໍ່າຫຼາຍ 1 |
1 |
2 |
3 |
4 |
5 |
|
ຕໍ່າຫຼາຍ (1-5) |
|
ຕໍ່າ 2 |
2 |
4 |
6 |
8 |
10 |
|
ຕໍ່າ (6-10) |
|
ປານກາງ 3 |
3 |
6 |
9 |
12 |
15 |
|
ປານກາງ (11-15) |
|
ສູງ 4 |
4 |
8 |
12 |
16 |
20 |
|
ສູງ (16-20) |
|
ສູງຫຼາຍ 5 |
5 |
10 |
15 |
20 |
25 |
|
ສູງຫຼາຍ (21-25) |
- ຄວາມໂປ່ງໃສ
............................................................................................................................................................
............................................................................................................................................................
............................................................................................................................................................
|
- ພາກສະຫຼບ
ກະລຸນາໃຫ້ລາຍລະອຽດ:....................................................................................................................
............................................................................................................................................................ |
ທີ່......................, ວັນທີ ເດືອນ ປີ.................
ຫົວໜ້າກົມ/ຫົວໜ້າພະເເນກ (ຂັ້ນເເຂວງ) ຢັ້ງຢືນໂດຍ...... ຜູ້ສັງລວມ......
ເອກະສານຊ້ອນທ້າຍ 6: ແບບພິມການປະເມີນມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີທີ່ຖືກຮັບຮອງ ແລະ ປະກາດໃຊ້
(ແບບພິມປະເມີນທີ 3)
- ສໍາລັບພາກທຸລະກິດ
- ຂໍ້ມູນທົ່ວໄປ
- ຂໍ້ມູນຕິດຕໍ່
☐ ຜູ້ຜະລິດ ຫຼື ປຸງແຕ່ງ ☐ ຜູ້ແຈ້ງພາສີ ☐ ຜູ້ບໍລິການແຈ້ງພາສີ ☐ ຜູ້ໃຫ້ບໍລິການສາງພັກສິນຄ້າ ☐ ຜູ້ໃຫ້ບໍລິການທ່າບົກ ☐ ຜູ້ໃຫ້ບໍລິການສະຖານີຂົນສົ່ງສິນຄ້າ ☐ ອື່ນໆ...........................................
|
- ຂໍ້ມູນຂອງລະບຽບການ
|
- ຂໍ້ມູນສະເພາະມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ (NTMs)
- ການລະບຸ ແລະ ຈັດປະເພດມາດຕະການ (ຖ້າລະບຽບການຂອງພາກລັດ ບໍ່ມີບັນດາມາດຕະການ NTMs ຕາມລາຍການລຸ່ມນີ້ ເເມ່ນບໍ່ຕ້ອງເຮັດການປະເມີນຜົນກະທົບ)
☐ ຫ້າມ, ໂຈະຊົ່ວຄາວ ການນໍາເຂົ້າ-ສົ່ງອອກ ສິນຄ້າ ☐ ຈໍາກັດປະລິມານ ຫຼື ໂກຕ້າ ການນໍາເຂົ້າ-ສົ່ງອອກ ສິນຄ້າ ☐ ຕ້ອງຂໍໃບຢັ້ງການຂຶ້ນທະບຽນ ຫຼື ອອກໃບອະນຸຍາດ ເພື່ອດໍາເນີນທຸລະກິດນໍາເຂົ້າ-ສົ່ງອອກ ສິນຄ້າ ☐ ຕ້ອງຂໍໃບອະນຸຍາດ, ຢັ້ງຢືນ ການນໍາເຂົ້າ-ສົ່ງອອກ ສິນຄ້າ ☐ ຕ້ອງຕິດສະຫຼາກໃສ່ສິນຄ້າ, ພາຊະນະບັນຈຸສິນຄ້າ ແລະ ອື່ນໆ ☐ ຕ້ອງຫຸ້ມຫໍ່ ຫຼື ຕິດເຄື່ອງໝາຍໃສ່ສິນຄ້າ, ພາຊະນະບັນຈຸສິນຄ້າ ແລະ ອື່ນໆ ☐ ຕ້ອງເກັບອາກອນ, ຄ່າທໍານຽມ, ຄ່າບໍລິການ ແລະ ພັນທະຕ່າງໆ ທີ່ຕິດພັນກັບການນໍາເຂົ້າ-ສົ່ງອອກ ສິນຄ້າ ☐ ຕ້ອງມີໃບຢັ້ງຢືນຄຸນນະພາບ, ມາດຕະຖານ ຫຼື ແຫຼ່ງກໍາເນີດ ຈາກອົງການທີ່ກ່ຽວຂ້ອງຂອງປະເທດທີ່ສົ່ງອອກຕົ້ນທາງ ☐ ຕ້ອງມີໃບຢັ້ງຢືນຄຸນນະພາບ, ມາດຕະຖານ ຫຼື ແຫຼ່ງກໍາເນີດ ຈາກອົງການທີ່ກ່ຽວຂ້ອງຂອງ ສປປ ລາວ (ທັງນໍາເຂົ້າ ແລະ ສົ່ງອອກ) ☐ ຕ້ອງຈົດທະບຽນສິນຄ້ານໍາເຂົ້າ-ສົ່ງອອກ ☐ ຕ້ອງໄດ້ຮັບການທົດສອບສິນຄ້າທີ່ນໍາເຂົ້າ-ສົ່ງອອກ ☐ ຕ້ອງໄດ້ຮັບການກວດກາ ໂດຍເຈົ້າໜ້າທີ່ທີ່ກ່ຽວຂ້ອງປະຈໍາດ່ານ ☐ ຕ້ອງໄດ້ຮັບການກັກກັນຢູ່ສະຖານທີ່ໄດ້ກໍານົດໄວ້ ☐ ຕ້ອງເກັບຮັກສາ ແລະ ຂົນສົ່ງ ສິນຄ້າ ຕາມທີ່ໄດ້ກໍານົດໄວ້ ☐ ຕ້ອງນໍາເຂົ້າ-ສົ່ງອອກ ຜ່ານດ່ານທີ່ກໍານົດໄວ້ ☐ ຕ້ອງໄດ້ຮັບການຄວບຄຸມລາຄາສິນຄ້າ ☐ ຕ້ອງໄດ້ຮັບຄຸ້ມຄອງການຊໍາລະສິນຄ້ານໍາເຂົ້າ-ສົ່ງອອກ ☐ ອື່ນໆ:.................................................................................................................................................... |
|
- ການວິເຄາະຄວາມສົມເຫດສົມຜົນຂອງມາດຕະການ
............................................................................................................................................................
............................................................................................................................................................
............................................................................................................................................................ |
- ການວິເຄາະຂັ້ນຕອນ, ເວລາ ແລະ ຄ່າໃຊ້ຈ່າຍ
............................................................................................................................................................
............................................................................................................................................................
............................................................................................................................................................
............................................................................................................................................................
☐ ລະບຽບການ ແລະ/ຫຼື ມາດຕະການບໍ່ໍຊັດເຈນ ☐ ຂາດການເຜີຍແຜ່ ☐ ຂາດອຸປະກອນຮັບໃຊ້ ☐ ຄວາມເຂົ້າໃຈຂອງເຈົ້າໜ້າທີ່ ☐ ຄວາມເຂົ້າໃຈຂອງຜູ້ປະກອບການ ☐ ມີຫຼາຍຂະແໜງການລັດທີ່ຮັບຜິດຊອບ ☐ ມີຫຼາຍຂັ້ນຕອນ ☐ ມີຫຼາຍເອກະສານປະກອບ ☐ ອື່ນໆ:.................................................................................................................................................
............................................................................................................................................................ |
- ການວິເຄາະທາງດ້ານເສດຖະກິດ
|
- ຄວາມໂປ່ງໃສ ແລະ ການຈັດຕັ້ງປະຕິບັດ
............................................................................................................................................................
............................................................................................................................................................
............................................................................................................................................................ |
ທີ່......................, ວັນທີ ເດືອນ ປີ.................
ປະທານ/ຜູ້ອໍານວຍການບໍລິສັດ...
| # | ຫົວຂໍ້ | ດາວໂຫຼດ |
|---|---|---|
| 1 | ຄໍາເເນະນໍາ ກ່ຽວກັບການປະເມີນຜົນກະທົບມາດຕະການທາງດ້ານການຄ້າທີ່ບໍ່ແມ່ນພາສີ ເລກທີ 005/ຄອຄຂ.ສ, ລົງວັນທີ 8 ເມສາ 2026 |  PDF |
ກະລຸນາປະກອບຄວາມຄິດເຫັນຂອງທ່ານຂ້າງລຸ່ມນີ້ ແລະຊ່ວຍພວກເຮົາປັບປຸງເນື້ອຫາຂອງພວກເຮົາ.